CREG-plafonds voor thuisladen van bedrijfswagens in het vierde kwartaal van 2026
12 oktober 2026
Van 1 oktober tot en met 31 december 2026 kunnen werkgevers nieuwe maximale forfaitaire bedragen gebruiken voor de terugbetaling van elektriciteit waarmee een bedrijfswagen thuis wordt opgeladen. De plafonds bedragen 32,25 eurocent per kWh in het Vlaams Gewest, 36,88 eurocent in het Brussels Hoofdstedelijk Gewest en 37,79 eurocent in het Waals Gewest.
Deze bedragen bieden een praktische manier om de werkelijke elektriciteitskosten van de werknemer te benaderen. Ze zijn echter geen automatische terugbetaling en evenmin een verplicht tarief. De werkgever mag een lager bedrag toepassen, zolang de methode aan de fiscale en sociale voorwaarden voldoet en steunt op een meetbaar en controleerbaar verbruik.
De plafonds van 1 oktober tot en met 31 december 2026
Circulaire 2026/C/86 van 11 september 2026 legt de maximumbedragen voor het vierde kwartaal vast. In principe wordt het plafond bepaald door de woonplaats van de werknemer of bedrijfsleider:
- Vlaams Gewest: 32,25 eurocent per kWh, ofwel 0,3225 euro per kWh;
- Brussels Hoofdstedelijk Gewest: 36,88 eurocent per kWh, ofwel 0,3688 euro per kWh;
- Waals Gewest: 37,79 eurocent per kWh, ofwel 0,3779 euro per kWh.
In vergelijking met het derde kwartaal van 2026 stijgt het plafond in Vlaanderen heel licht, van 32,22 naar 32,25 eurocent per kWh. In Brussel daalt het van 37,19 naar 36,88 eurocent en in Wallonië van 37,83 naar 37,79 eurocent. Vanaf 1 oktober moeten de parameters in de loonverwerking of het beheerplatform voor laadbeurten dus worden aangepast.
Waarom de terugbetaling op de laadkosten moet steunen
Wanneer een werkgever een elektrische of plug-inhybride bedrijfswagen ter beschikking stelt, leidt het privégebruik van die wagen tot een voordeel van alle aard. De terugbetaling van de elektriciteit waarmee de wagen thuis wordt opgeladen, vormt in principe een afzonderlijk voordeel.
De administratie aanvaardt evenwel dat die terugbetaling samen met de bedrijfswagen wordt behandeld, zonder bijkomend belastbaar voordeel, als aan verschillende voorwaarden is voldaan. De terugbetaling moet onder meer betrekking hebben op elektriciteit die werkelijk voor de ter beschikking gestelde wagen is gebruikt en in de car policy of een toepasselijke overeenkomst zijn opgenomen. Het verbruik moet betrouwbaar kunnen worden vastgesteld.
De exacte kostprijs per laadbeurt berekenen is in de praktijk niet altijd eenvoudig. De prijs hangt af van het energiecontract, dag- en nachttarieven, een eventueel dynamisch tarief, zonnepanelen, een thuisbatterij of het capaciteitstarief. Om de administratie te vereenvoudigen, aanvaardt de fiscus een vast bedrag per kWh. Dat forfait mag voor de berekening van de werkelijke kosten worden gebruikt zolang het toepasselijke CREG-plafond niet wordt overschreden.
De voorwaarden voor een sluitende procedure
Het CREG-plafond volstaat op zich niet als bewijs voor de terugbetaling. De werkgever moet het aantal terugbetaalde kWh kunnen koppelen aan het thuisladen van de bedrijfswagen van de begunstigde. Een communicerende laadpaal kan die gegevens doorsturen, maar ook andere controleerbare meetmethoden, zoals een tussenmeter, kunnen worden aanvaard.
Circulaire 2026/C/68 verduidelijkte bovendien de vereiste meetnauwkeurigheid. Bewaar daarom de verbruiksgegevens, de berekeningsmethode, het toegepaste tarief, de betrokken periode en de link met het voertuig. Met die documentatie kan de werkgever aantonen dat de vergoeding kosten eigen aan de werkgever dekt en niet het private elektriciteitsverbruik van het huishouden financiert.
Een duidelijke interne procedure vermeldt minstens:
- de betrokken voertuigen en begunstigden;
- de manier waarop het aantal kWh wordt gemeten;
- het gekozen gewestelijke of uniforme tarief;
- de frequentie van de terugbetalingen en de bewaarde bewijsstukken;
- de ingangsdatum van elk nieuw kwartaaltarief. ✓
Gewestelijk tarief of één uniform tarief
De werkgever kan het plafond toepassen van het gewest waar elke werknemer woont. Deze aanpak houdt rekening met de gewestelijke verschillen in de gemiddelde elektriciteitsprijs, maar vereist afzonderlijke instellingen voor werknemers die in Vlaanderen, Brussel of Wallonië wonen.
De werkgever kan ook één tarief voor alle begunstigden gebruiken, ongeacht hun woonplaats. In dat geval moet de onderneming het laagste gewestelijke plafond toepassen. Voor het vierde kwartaal van 2026 bedraagt het uniforme plafond dus 32,25 eurocent per kWh. De keuze voor een uniforme methode geldt voor het volledige kalenderjaar. Een onderneming kan deze methode niet elk kwartaal wijzigen naargelang het voordeligste tarief.
Een concreet rekenvoorbeeld
Stel dat het meetsysteem van een werknemer tussen oktober en december 2026 in totaal 250 kWh aanvaardbaar laadverbruik registreert. Tegen het gewestelijke plafond bedraagt de maximale terugbetaling, afgerond op de cent, 80,63 euro in Vlaanderen, 92,20 euro in Brussel en 94,48 euro in Wallonië. Koos de onderneming voor één uniform tarief, dan bedraagt het maximum 80,63 euro, ongeacht de woonplaats van de werknemer.
Dit voorbeeld toont een plafond en geen bedrag dat altijd verschuldigd is. De werkgever mag minder terugbetalen. Hij moet ook de afspraken uit zijn car policy volgen en elk verbruik uitsluiten dat niet met de bedrijfswagen verband houdt.
Wat werkgevers vóór oktober moeten doen
Controleer vóór de eerste terugbetaling van het vierde kwartaal welk tarief in de loonsoftware of het laadplatform is ingesteld. Ga ook na of de keuze tussen gewestelijke tarieven en één uniform tarief overeenstemt met de methode die voor heel 2026 werd gekozen. Let tot slot op de verbruiksperiode: een laadbeurt in september valt nog onder het plafond van het derde kwartaal.
Een korte controle van de car policy, individuele overeenkomsten en goedkeuringsprocedure voorkomt verschillen tussen de geschreven regel en de werkelijke verwerking. De RSZ-instructies volgen het fiscale kader voor de aanvaarde bedragen. Ze vermelden wel dat het RSZ-standpunt over het nieuwe systeem momenteel slechts tijdelijk geldt tot eind 2026.
Conclusie
De CREG-plafonds voor het vierde kwartaal van 2026 staan vast: 32,25 eurocent per kWh in Vlaanderen, 36,88 eurocent in Brussel en 37,79 eurocent in Wallonië. Ze vereenvoudigen de terugbetaling van thuislaadkosten, maar vervangen geen betrouwbare meting of degelijk gedocumenteerde procedure.
Wilt u uw terugbetalingsmethode laten controleren, uw car policy aanpassen of de nieuwe plafonds correct toepassen? Neem contact met ons op. Wij helpen u om uw procedure af te stemmen op de geldende fiscale en sociale regels.
Bronnen
• Circulaire 2024/C/77 van 5 december 2024 over de terugbetaling van elektriciteitskosten door de werkgever voor het thuis opladen van een bedrijfswagen
• Circulaire 2025/C/38 over het maximale vaste bedrag per kWh voor het derde kwartaal van 2025 en de permanente toepassing van de regeling
• Circulaire 2026/C/68 over het maximale vaste bedrag per kWh voor het derde kwartaal van 2026 en de meetnauwkeurigheid
• Circulaire 2026/C/86 van 11 september 2026 over het maximale vaste bedrag per kWh voor het vierde kwartaal van 2026
• Administratieve instructies RSZ 2026 over de terugbetaling van vervoerskosten en thuisladen
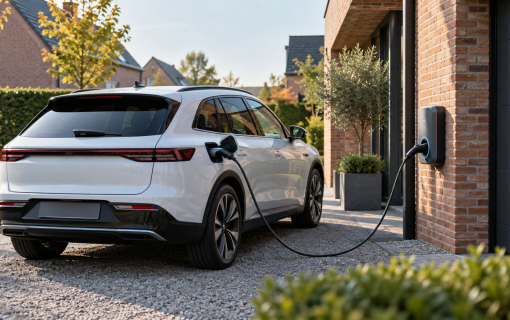
Recente artikelen
Blijf op de hoogte door ons nieuws te volgen.



Wilt u ons nieuws in uw inbox ontvangen?