Avantages de toute nature : comment anticiper le nouveau seuil fiscal de 20 % ?
5 octobre 2026
Voiture de société, logement, ordinateur, connexion internet ou options sur actions : les avantages de toute nature, ou ATN, occupent une place importante dans de nombreux packages de rémunération. Depuis les revenus 2026, leur utilisation fait toutefois l’objet d’un nouvel encadrement fiscal.
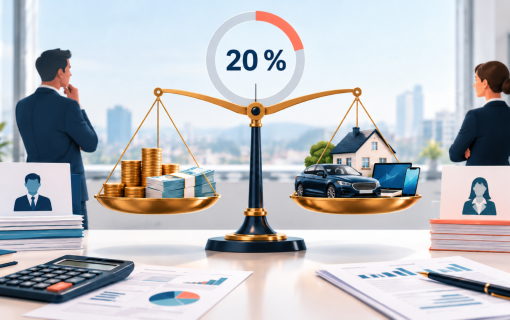
La loi du 15 juillet 2026 introduit en effet la notion de « part excessive des avantages de toute nature ». Lorsque les ATN évalués forfaitairement dépassent 20 % des rémunérations imposables, la fraction excédentaire peut entraîner une conséquence fiscale pour l’employeur ou la société.
Cette nouvelle règle, applicable à partir de l’exercice d’imposition 2027, impose donc de regarder le package de rémunération dans son ensemble. 🔎
Un seuil global de 20 %
La mesure concerne les avantages de toute nature dont la valeur imposable est déterminée forfaitairement par la réglementation fiscale.
Il y a dépassement lorsque le total de ces avantages représente plus de 20 % de la rémunération imposable totale attribuée au cours de la période concernée. Seule la fraction supérieure à ce plafond est considérée comme excessive.
Le calcul n’est pas effectué avantage par avantage, ni bénéficiaire par bénéficiaire. Il repose sur une approche globale par catégorie. Deux vérifications distinctes doivent ainsi être réalisées :
- le total des ATN forfaitaires attribués aux travailleurs est comparé au total des rémunérations imposables des travailleurs ;
- le total des ATN forfaitaires attribués aux dirigeants d’entreprise est comparé au total des rémunérations imposables des dirigeants.
Une marge disponible dans la catégorie des travailleurs ne permet donc pas de compenser un dépassement dans celle des dirigeants, et inversement. En pratique, les fiches fiscales 281.10 et 281.20 constituent des points de départ utiles pour effectuer cette analyse.
Quels avantages entrent dans le calcul ?
Tous les avantages de toute nature ne sont pas concernés.
Le numérateur du ratio comprend uniquement les avantages dont la valeur imposable est déterminée forfaitairement. Selon la situation, il peut notamment s’agir :
- de l’usage privé d’une voiture de société ;
- de la mise à disposition privée d’un ordinateur, d’une tablette, d’un téléphone ou d’une connexion internet ;
- de la mise à disposition d’un logement ;
- de certains avantages liés au chauffage ou à l’électricité ;
- de certains prêts consentis gratuitement ou à un taux réduit ;
- d’options sur actions évaluées selon les règles forfaitaires de la loi du 26 mars 1999.
Les avantages imposés sur la base de leur valeur réelle restent en dehors du numérateur. La qualification exacte est donc essentielle : deux avantages comparables sur le plan économique peuvent recevoir un traitement différent selon leur méthode d’évaluation fiscale.
Les avantages sociaux exonérés, comme les chèques-repas ou les écochèques lorsqu’ils respectent leurs conditions d’exonération, ne doivent pas être confondus avec les ATN imposables.
Quelles sont les conséquences d’un dépassement ?
Pour les avantages attribués aux travailleurs, une cotisation distincte de 7,5 % est appliquée à la seule partie excédentaire. Cette charge est supportée par l’employeur, la société ou l’entité imposable concernée selon son régime fiscal. Elle n’augmente pas, en tant que telle, la valeur de l’avantage imposable déclarée chez le travailleur.
Pour les sociétés qui attribuent des avantages forfaitaires excessifs à leurs dirigeants, le mécanisme est différent. Un dépassement peut entraîner la perte du taux réduit de l’impôt des sociétés, pour autant que la société aurait autrement rempli les conditions permettant d’en bénéficier.
L’enjeu peut donc être nettement plus important du côté des dirigeants : la sanction n’est pas calculée proportionnellement au montant du dépassement, mais prend la forme d’une exclusion du taux réduit. ⚠️
Exemple de calcul
Prenons une société qui emploie cinq travailleurs. En 2026, leurs rémunérations imposables totales, ATN compris, atteignent 500 000 euros. Le montant total des avantages forfaitaires s’élève à 110 000 euros.
Le plafond autorisé correspond à :
500 000 euros × 20 % = 100 000 euros
La part excessive s’élève donc à :
110 000 euros – 100 000 euros = 10 000 euros
La cotisation distincte de 7,5 % atteint alors :
10 000 euros × 7,5 % = 750 euros
La même société rémunère également deux dirigeants. Leurs rémunérations imposables totales s’élèvent à 140 000 euros, dont 22 000 euros d’avantages forfaitaires.
Le plafond est de :
140 000 euros × 20 % = 28 000 euros
Les 22 000 euros d’avantages restent sous ce plafond. Aucun dépassement n’est donc constaté pour cette catégorie.
Cet exemple illustre l’importance de séparer les deux populations : le dépassement enregistré chez les travailleurs n’affecte pas directement le résultat du calcul effectué pour les dirigeants.
Pourquoi contrôler le ratio avant la clôture ?
Attendre la fin de l’exercice pour effectuer le calcul peut laisser peu de temps pour réagir. Or, la valeur de certains avantages évolue au cours de l’année, tout comme les rémunérations variables, les primes, les entrées et sorties de personnel ou les périodes d’absence.
Un suivi intermédiaire permet d’identifier rapidement un ratio proche de 20 % et d’examiner les solutions possibles. Toute adaptation d’un package doit néanmoins respecter les accords contractuels, le droit du travail et les règles fiscales applicables.
Une bonne analyse consiste notamment à :
- inventorier les avantages accordés ;
- déterminer leur méthode d’évaluation fiscale ;
- séparer les travailleurs des dirigeants ;
- vérifier les montants repris sur les fiches fiscales ;
- simuler le ratio à plusieurs moments de l’année ;
- mesurer le coût d’un éventuel dépassement ;
- examiner séparément les autres conditions du taux réduit à l’impôt des sociétés.
À retenir
Le seuil de 20 % ne constitue pas une interdiction d’accorder des avantages de toute nature. Il instaure plutôt un garde-fou fiscal destiné à préserver une certaine proportion entre rémunération et avantages forfaitaires.
Pour les travailleurs, l’excédent entraîne en principe une cotisation distincte de 7,5 %. Pour les dirigeants d’entreprise, une société peut perdre le bénéfice du taux réduit de l’impôt des sociétés. Ces deux conséquences différentes rendent indispensable un calcul séparé par catégorie.
Une cartographie des packages et une simulation en cours d’année permettent de détecter les situations sensibles suffisamment tôt. 📊
Vous souhaitez vérifier votre ratio de 20 % ou mesurer l’incidence de cette règle sur vos packages de rémunération ? Contactez-nous : nous vous aiderons à analyser votre situation en tenant compte de votre régime fiscal et de vos données concrètes.
Sources
- Loi du 15 juillet 2026 portant réforme de l’impôt des personnes physiques, Moniteur belge du 29 juillet 2026
- Projet de loi portant réforme de l’impôt des personnes physiques, DOC 56 1243/001
- SPF Finances – Définition des avantages de toute nature
Articles récents
Restez informés en suivant nos actualités.

Envie de recevoir nos actualités dans votre boite mail ?